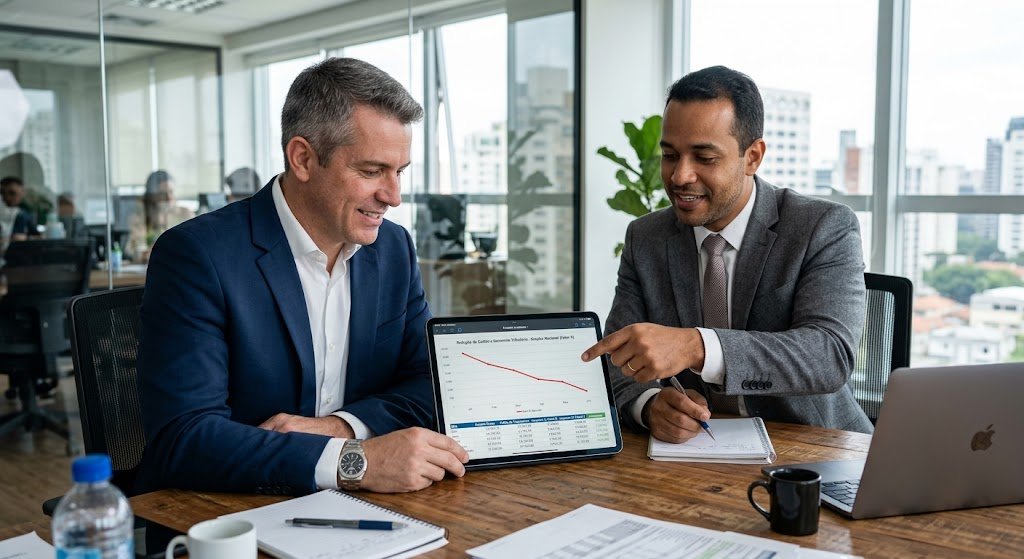
A carga tributária brasileira é um desafio constante, mas o fator r simples nacional oferece uma saída inteligente e 100% legal.
Muitos prestadores de serviço pagam mais impostos do que deveriam por desconhecerem as regras contábeis a fundo.
Estar enquadrado no Anexo V significa iniciar pagando 15,5% de imposto sobre o faturamento mensal.
No entanto, um planejamento adequado pode reenquadrar sua empresa no Anexo III, reduzindo essa alíquota para apenas 6%.
Existem diferentes caminhos para atingir esse objetivo, como ajustar estrategicamente o pró-labore ou compor a folha de pagamento.
Neste artigo, você entenderá como realizar esse cálculo, comparar alternativas e tomar a melhor decisão para proteger o lucro do seu negócio.
O Que é o Fator R no Simples Nacional?
O Fator R é um mecanismo de cálculo estabelecido pelo governo para empresas prestadoras de serviço optantes pelo Simples Nacional.
Ele serve para determinar se uma empresa será tributada pelo Anexo III ou pelo Anexo V deste regime.
Essa regra incentiva a geração de empregos e a formalização da remuneração dos sócios.
Segundo a Lei Complementar nº 123/2006, a proporção entre a folha de salários e a receita bruta define o peso dos impostos.
Se a folha de pagamento representar 28% ou mais do faturamento dos últimos 12 meses, a empresa vai para o Anexo III.
Caso o percentual seja inferior a 28%, a empresa é automaticamente empurrada para o oneroso Anexo V.
Muitos empreendedores temem a complexidade dessa regra, mas ela é matemática pura e totalmente previsível.
Como Funciona a Regra dos 28% na Prática?
Para aplicar o benefício, é preciso somar o faturamento dos últimos 12 meses da sua empresa.
Em seguida, soma-se toda a folha de salários do mesmo período.
A folha de salários engloba o FGTS, o pró-labore dos sócios e a remuneração dos funcionários registrados.
Se o resultado da divisão da folha pelo faturamento for igual ou superior a 0,28, você atingiu a meta.
Fator R = Folha de Salários (últimos 12 meses) ÷ Receita Bruta (últimos 12 meses)
Exemplo de Cálculo para Prestadores de Serviço
Imagine uma clínica médica que fatura R$ 10.000,00 por mês de forma regular.
Se ela não tiver funcionários e o sócio retirar um pró-labore de apenas um salário mínimo, o custo com folha será baixo.
Nesse cenário, o Fator R ficará abaixo de 28%, e a empresa pagará 15,5% de imposto (R$ 1.550,00 mensais).
Agora, imagine que o sócio decida ajustar o seu pró-labore para R$ 2.800,00 mensais (exatamente 28% do faturamento).
Com esse ajuste estratégico, a clínica passa a ser tributada no Anexo III, pagando apenas 6% de imposto (R$ 600,00 mensais).
A economia gerada no documento de arrecadação do Simples Nacional cobre rapidamente o custo do INSS sobre o novo pró-labore.
Anexo III vs. Anexo V: Entenda a Diferença
A escolha entre os anexos não é facultativa, ela depende diretamente da proporção de gastos com pessoal.
O Anexo III engloba serviços de manutenção, reparos e diversas atividades técnicas, iniciando com alíquota de 6%.
Já o Anexo V foi desenhado para atividades de cunho mais intelectual, científico ou literário, partindo de pesados 15,5%.
Compreender essa dinâmica é essencial desde o momento da abertura de empresa na Zona Leste ou em qualquer outra região.
A estruturação inicial correta evita meses de pagamentos excessivos ao governo.
Se a empresa está iniciando e não tem histórico de 12 meses, o cálculo é feito de forma proporcional.
Pró-labore ou Contratação de Funcionários: Qual a Melhor Alternativa?
Quando o objetivo é atingir os 28%, o empresário possui dois caminhos principais.
Ele pode contratar funcionários celetistas ou aumentar a retirada de pró-labore dos sócios.
Ambas as opções aumentam a folha de salários e ajudam a buscar o enquadramento no Anexo III.
A escolha ideal depende da realidade e dos objetivos de crescimento do seu negócio.
Ajuste do Pró-labore dos Sócios
Para empresas enxutas, formadas apenas por sócios, o aumento do pró-labore é a saída mais rápida e barata.
O pró-labore é o salário do dono da empresa e sofre retenção de INSS e Imposto de Renda.
Muitos empresários evitam aumentar o pró-labore por medo de pagar mais INSS.
No entanto, o retorno sobre o investimento é claro: pagar 11% de INSS para reduzir 9,5% do imposto sobre todo o faturamento compensa.
Além disso, a contribuição previdenciária conta para a aposentadoria do próprio sócio.
Contratação de Equipe
Se a empresa já possui demanda operacional, contratar funcionários é o caminho mais natural.
O salário dos colaboradores e os encargos entram diretamente no cálculo do Fator R.
Neste caso, a empresa une o crescimento da sua força de trabalho com a inteligência tributária.
A documentação necessária para manter o time regularizado exige o apoio de uma contabilidade eficiente.
Apenas assim o empresário evita processos trabalhistas e assegura o benefício fiscal junto à Receita Federal.
Quais Profissões Podem se Beneficiar Dessa Regra?
A regra não se aplica a todas as empresas do país.
Ela é restrita às atividades previstas na legislação do Simples Nacional que transitam entre os Anexos III e V.
Geralmente, são profissões regulamentadas que prestam serviços especializados.
Saber como emitir nota fiscal com o código de serviço correto é vital para não perder o benefício.
- Alíquota inicial alta: 15,5%
- Folha de salários abaixo de 28%
- Pró-labore sem planejamento
- Menor lucratividade mensal
- Alíquota inicial reduzida: 6%
- Folha e pró-labore ajustados (≥ 28%)
- Elisão fiscal 100% regularizada
- Maior retenção de lucro na empresa
Profissionais da Área da Saúde
Médicos, dentistas, psicólogos, fisioterapeutas e enfermeiros são amplamente impactados.
Normalmente, esses profissionais iniciam a carreira trabalhando sozinhos em consultórios.
Uma contabilidade para médicos no Anália Franco, por exemplo, pode aplicar o ajuste de pró-labore logo no primeiro mês.
Isso garante que a clínica de saúde jamais pague a temida alíquota de 15,5%.
Engenharia, Arquitetura e Tecnologia
Profissionais de TI, desenvolvedores de software, arquitetos e engenheiros também se enquadram.
Muitos trabalham no formato home office e possuem custo zero com folha de pagamento.
Para esses especialistas, manter um pró-labore equivalente a 28% da receita é a estratégia definitiva.
Sem essa ação, o profissional de tecnologia acabaria deixando grande parte do seu lucro nas mãos do governo.
Simples Nacional vs. Lucro Presumido: Qual Escolher?
Uma objeção comum é o questionamento sobre a permanência no Simples Nacional.
À medida que o faturamento da empresa cresce, a alíquota efetiva do Simples Nacional também aumenta.
Mesmo estando no Anexo III, a empresa pode chegar a pagar 10% ou 12% se faturar valores elevados.
Neste momento, a transição para o regime do Lucro Presumido deve ser avaliada.
No Lucro Presumido, a tributação para prestadores de serviço costuma girar em torno de 13,33% a 16,33%.
A troca só faz sentido quando a alíquota efetiva do Simples Nacional (já com o Fator R aplicado) ultrapassa os índices do Lucro Presumido.
Consultar o Portal do Simples Nacional ajuda a entender os sublimites, mas um contador é indispensável para o cálculo.
Erros Comuns que Geram Autuações Fiscais
O planejamento tributário é seguro, mas erros na execução podem custar caro.
O erro mais comum é fixar o pró-labore em 28% exatos, sem considerar que o faturamento pode oscilar.
Se o faturamento aumentar em determinado mês e o pró-labore não acompanhar, a proporção cai para 27,9%.
Com isso, a empresa perde o benefício naquele mês e volta a pagar 15,5% de forma imediata.
Outro erro crítico é transferir o dinheiro da conta pessoa jurídica para a física sem contabilizar corretamente como distribuição de lucros.
A distribuição de lucros é isenta de impostos, mas não entra no cálculo para reduzir a alíquota.
Apenas o valor formalizado na folha de pagamento (com impostos retidos) serve para o benefício fiscal.
Trabalhar com margens de segurança, como fixar o pró-labore em 30%, é a recomendação dos maiores especialistas do mercado.
Perguntas Frequentes (FAQ)
É uma fórmula matemática aplicada pelo governo para empresas de serviço. Ela calcula se os gastos da empresa com folha de pagamento representam 28% ou mais do seu faturamento, definindo se ela pagará menos ou mais impostos.
Sim, é totalmente legal. O mecanismo foi instituído pela própria Lei Complementar 123/2006, que rege o Simples Nacional. Utilizar o planejamento de pró-labore é uma ação de elisão fiscal aprovada pelo governo.
Empresas prestadoras de serviços de cunho intelectual, técnico ou científico. Envolve áreas como medicina, odontologia, psicologia, engenharia, arquitetura, desenvolvimento de software, consultoria, entre outras atividades.
O pró-labore conta como gasto com “folha de salários”. Se o seu pró-labore for ajustado para representar 28% do faturamento da empresa, você consegue sair do Anexo V (15,5%) para o Anexo III (6%), gerando grande economia.
Sim, o pró-labore sofre retenção de INSS (11%). Porém, a redução do imposto na guia do Simples Nacional de 15,5% para 6% é tão grande que o valor economizado supera, com folga, o gasto adicional com o INSS.
O cálculo do Fator R considera a média dos últimos 12 meses. Se o faturamento aumentar bruscamente, será necessário readequar a retirada de pró-labore no mesmo mês para garantir que a proporção não caia abaixo dos 28%.
Você perde o benefício naquele mês específico. A lei exige que a proporção seja igual ou superior a 28%. Por isso, escritórios de contabilidade experientes sempre trabalham com margens de segurança, fixando em 29% ou 30%.
O momento ideal é antes mesmo de abrir o CNPJ ou imediatamente se você já está no Simples Nacional pagando 15,5%. Um diagnóstico contábil consegue estancar a perda financeira logo na próxima apuração mensal de impostos.